経営者が知っておくべき保険の入り方|会社を守る考え方とは
なぜ「保険料が高い」と感じるのか
「保険料が高い」
そう感じる経営者の方は少なくありません。
近年は
・自然災害の増加
・人件費の上昇
・事故リスクの増加
こうした影響もあり、企業保険の負担は年々大きくなっています。
その中で、こんな疑問を持つ方も多いのではないでしょうか。
「自分で積み立てた方が合理的ではないか?」
この考え方は、実は非常に重要です。
ただし本質は、単なる「保険料がもったいない」という話ではありません。
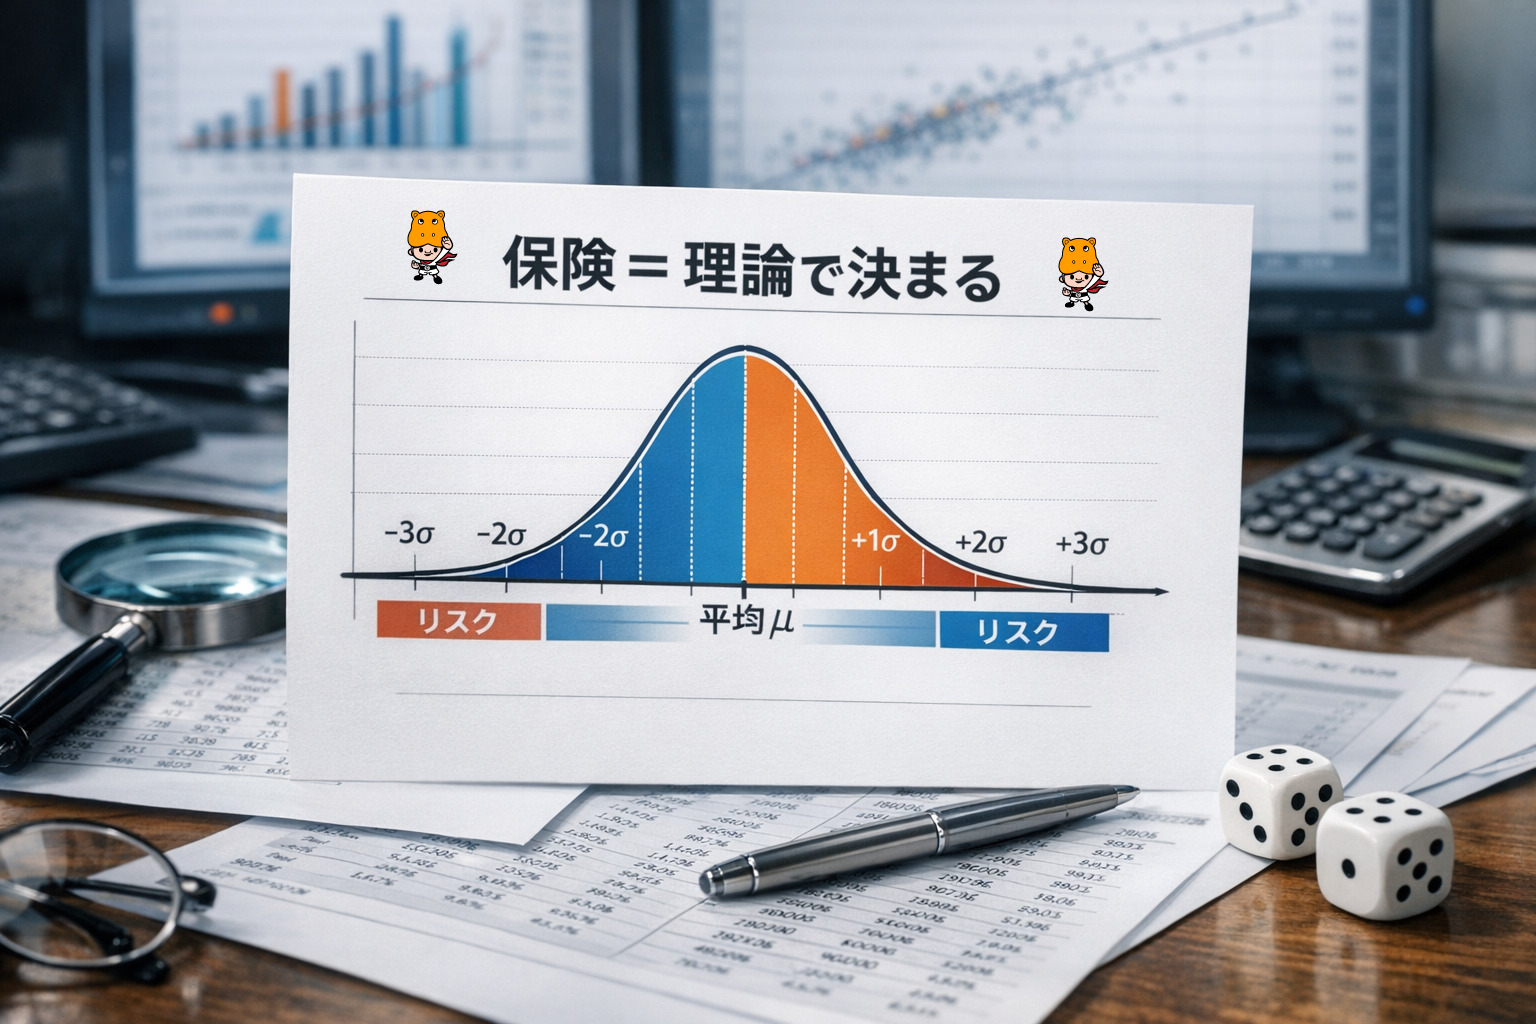
保険は“確率”で成り立っている
保険料は感覚で決まっているわけではありません。
・事故発生率
・平均損害額
・業種別データ
・地域特性
これらの統計データをもとに、
「一定確率で発生する損失」
が計算されています。
つまり保険とは、
👉 不確実な未来を数字で管理する仕組み
です。
この視点を持つだけで、経営判断は大きく変わります。
自家保険という選択肢
「自家保険」とは、
👉 保険会社ではなく、自社で損失に備える考え方
です。
例えば:
- 小さな故障は自社負担
- 軽微な事故は積立で対応
- 高額リスクだけ保険でカバー
このようにリスクを分ける設計です。
実はこの手法は、大企業ほど積極的に活用しています。
なぜなら、
👉 件数が増えるほど、損失の予測精度が上がる
からです。
中小企業が注意すべきポイント
では中小企業も同じようにすべきか?
答えは そのまま真似は危険 です。
理由はシンプルです。
👉 事故件数が少なすぎる
つまり、
- 10年間何も起きない
- しかし1回の事故で数千万円の損失
こうした“ブレ”が大きくなります。
中小企業は
👉 確率の偏りに非常に弱い
これが最大の特徴です。
保険の本当の役割とは
多くの経営者が保険を「損得」で判断します。
しかし本来の役割は違います。
👉 会社を存続させるための仕組み
です。
ポイントは明確です。
- 小さな損失 → 自社で対応
- 致命的な損失 → 保険で回避
つまり、
👉 会社が止まるリスクだけ外に出す
これが正しい考え方です。
すべて保険に入るのも危険
逆に、
「とりあえず全部保険に入る」
これも実はリスクです。
なぜなら、
- 小さな損害まで保険化
- 保険料が膨張
- 利益を圧迫
といった問題が起こります。
👉 保険は入りすぎても経営を弱くする
のです。
経営とは“確率との対話”
未来を正確に予測することはできません。
しかし、
👉 確率として捉えることは可能です。
考えるべきリスクは:
- 事故
- 災害
- 離職
- 情報漏洩
これらを
👉 発生頻度 × 致命度
で整理してください。
この整理ができると、
✔ どこに保険が必要か
✔ どこは自社対応で良いか
が明確になります。
まとめ|保険は「コスト」ではなく「設計」
保険は単なる支出ではありません。
👉 経営を守るための設計です
重要なのはこのバランスです。
- 全部入る → 利益が残らない
- 全部持つ → 会社が危険
👉 「何を持ち、何を外に出すか」
この判断こそが、経営そのものです。
投資は「当てるもの」ではなく「備えるもの」。
まずはGPIFの考え方から、堅実な資産形成を始めてみてはいかがでしょうか。